La previdenza complementare in Italia
Tipologie, comparti, costi e rendimenti
L’Italia ha un sistema previdenziale principalmente a ripartizione (o “pay as you go”). Questo significa che la previdenza è finanziata tramite trasferimenti dai lavoratori ai pensionati. In parole povere, i lavoratori versano parte del proprio reddito all’INPS (Istituto Nazionale di Previdenza Sociale), che li utilizza per pagare le pensioni di quello stesso periodo. Non ci sono capitali accumulati in fondi di investimento, non c’è capitalizzazione.
Nel 2024 [1] l’INPS ha avuto uscite correnti per 460 miliardi, a fronte di 284 miliardi di contributi versati dai lavoratori: la differenza è stata finanziata attraverso trasferimenti dalla fiscalità generale. Sia la spesa che la quota di trasferimenti sono in aumento rispetto al 2023.
Risulta chiaro che i contributi versati, rappresentanti circa un terzo del reddito dei lavoratori (a parte alcune categorie di autonomi che versano tipicamente meno), non bastano a pagare le pensioni, e quindi anche una parte delle imposte viene trasferita all’INPS.
La previdenza complementare
A fianco al sistema previdenziale a ripartizione fin qui descritto, i lavoratori possono aderire alla previdenza complementare. Si tratta di un sistema a capitalizzazione dove quanto versato viene investito nei mercati finanziari sulla base della politica di investimento definita per ciascun comparto della forma pensionistica.
La struttura dell’offerta
I fondi pensione si dividono in:
- Fondi Negoziali (FN): istituiti in base all’iniziativa delle parti sociali, attraverso contratti o accordi (ad es. contrattazione collettiva nazionale o aziendale), sono anche detti “chiusi” in quanto disponibili solo per le categorie di lavoratori per le quali trova applicazione il contratto stipulato;
- Fondi Aperti (FA): istituiti da banche, assicurazioni, SGR, SIM e possono raccogliere adesioni su base individuale o collettiva;
- Fondi Preesistenti (FP): istituiti prima del Decreto Lgs. 124/1993 che ha disciplinato il settore per la prima volta in modo organico. Questi fondi sono destinati a specifici ambiti di lavoratori dipendenti individuati dai contratti o accordi collettivi. Sono definiti “autonomi” quelli dotati di soggettività giuridica e “interni” quelli costituiti come posta di bilancio o patrimonio di destinazione all’interno di banche o altri enti;
- Piani Individuali Pensionistici (PIP): istituiti da imprese di assicurazione, possono raccogliere adesioni solo su base individuale.
Inoltre, in base all’entità della prestazione pensionistica, è possibile distinguere tra:
- fondi pensione a contribuzione definita: l’entità della prestazione dipende dai contributi versati e dai risultati della gestione finanziaria;
- fondi pensione a prestazione definita: l’entità della prestazione è predeterminata con riferimento, di norma, a quella del trattamento pensionistico obbligatorio; l’importo del contributo può variare nel tempo in modo da assicurare l’erogazione della prestazione determinata.
Dei fondi finora descritti, quali e quanti sono presenti in Italia?
In Figura 1 si mostra l’andamento della struttura della previdenza complementare dal 1999 al 2024:
si nota una riduzione del numero complessivo dei fondi presenti, in virtù di una maggiore efficienza. Nel 2024 il totale era di 291 fondi, di cui 151 preesistenti, 69 PIP, 38 aperti e 33 negoziali.
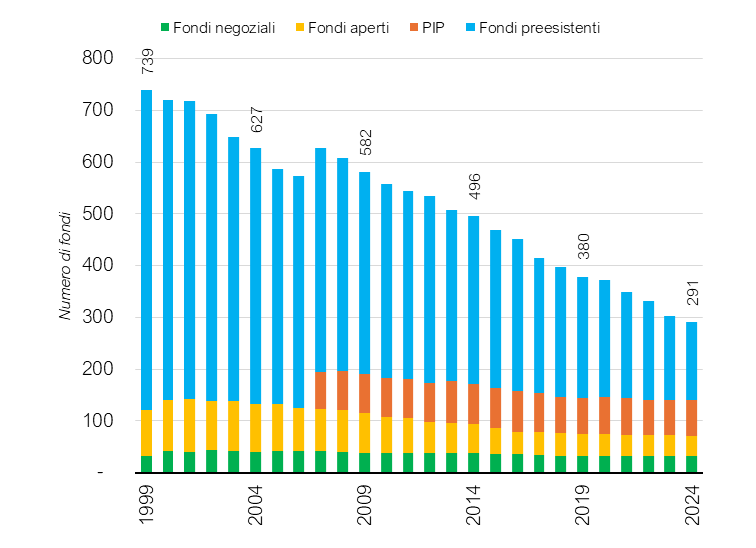 Figura 1 | Numero di fondi pensione per tipologia
Nonostante i fondi preesistenti rappresentino la metà del totale dei fondi pensione, a livello di numero di posizioni aperte (intese come numero di rapporti di partecipazione aperti presso forme pensionistiche complementari) rappresentano una quota limitata (4.572 posizioni), se confrontati con le altre tipologie [Figura 2]. Nel 2024, le posizioni per fondo sono state in media 38.241, con i fondi negoziali che hanno gestito 128.620 posizioni aperte, seguiti (a distanza) da PIP (60.102) e fondi aperti (54.825).
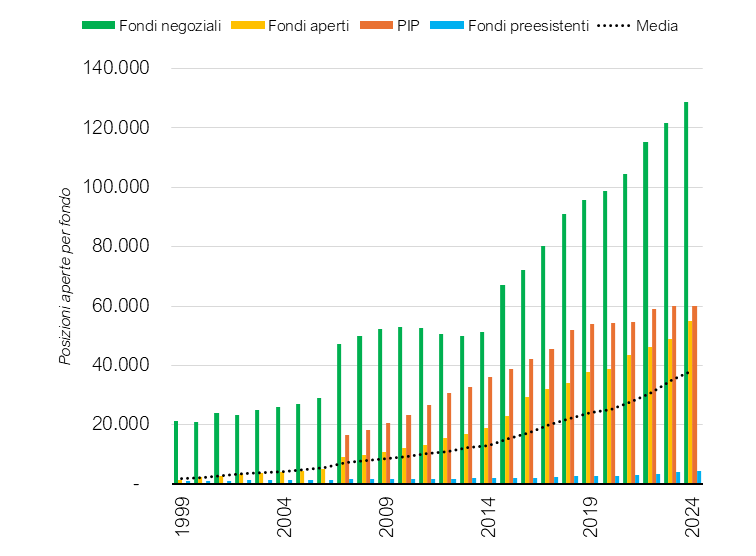
Figura 2 | Posizioni aperte per fondo pensione, per tipologia
Ad oggi, vengono gestiti attraverso la previdenza complementare circa 237 miliardi di euro, di cui il 32% in fondi negoziali (75 mld), 29% in PIP (70 mld), 23% in fondi preesistenti (55 mld) e 16% in fondi aperti (37 mld).
Se si divide il patrimonio gestito per il numero di fondi in ogni tipologia, si ottiene il grafico in Figura 3. In media, il patrimonio gestito per fondo è di 812 milioni: tutte le categorie si attestano sotto il miliardo di euro gestito per fondo, fatta eccezione per i fondi negoziali.
Confrontandoli con gli strumenti acquistabili sul mercato, la dimensione media si pone sotto i fondi globali o di marcro-area geografica più noti, che gestiscono decine di miliardi ciascuno, e sopra i meno diffusi fondi fattoriali e ai tematici.
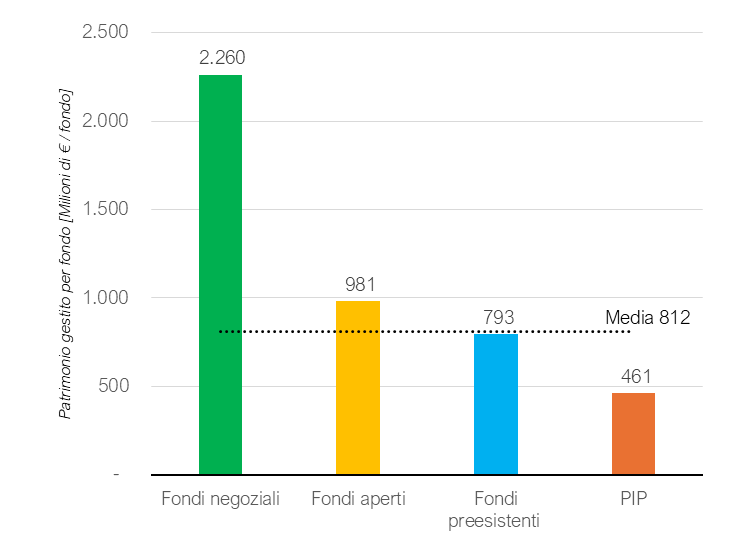 Figura 3 | Patrimonio gestito per fondo pensione, per tipologia
I comparti
Le forme pensionistiche complementari offrono diverse opzioni di investimento, dette comparti, differenziati in base agli strumenti finanziari acquistati:
- Garantiti: offrono una garanzia di rendimento minimo o di restituzione del capitale al verificarsi di determinati eventi (es. pensionamento o invalidità);
- Obbligazionari (puri e misti): investono, esclusivamente o principalmente, in obbligazioni;
- Bilanciati: investono in una combinazione tra azioni e obbligazioni, tendenzialmente con una prevalenza delle seconde;
- Azionari: investono solo o principalmente in azioni.
C’è da dire che la scelta del fondo e del comparto sono l’unica leva di azione che l’aderente può manovrare.
I fondi pensione sono gestioni patrimoniali, in cui è delegata interamente al gestore la scelta dei titoli da inserire nel portafoglio e le operazioni da eseguire. La gestione è vigilata da COVIP (Commissione di Vigilanza sui Fondi Pensione), ma la trasparenza verso gli aderenti rispetto alle scelte di investimento è limitata.
Inoltre, le gestioni sono tipicamente attive, quindi il gestore non si limita e seguire un indice, ma cerca di sovra-performare il mercato (rispetto ad un benchmark), nonostante numerosi studi dimostrino che l’investimento attivo abbia performance peggiori del mercato nella stragrande maggioranza dei casi, soprattutto se teniamo conto dei più alti costi di gestione [3].
Sarebbe auspicabile avere veicoli di investimento tax-advantaged, con le necessarie limitazioni all’estrazione del capitale come per gli attuali fondi pensione, in cui l’aderente (se lo desidera) possa scegliere con maggiore autonomia quali strumenti utilizzare, con particolare attenzione agli strumenti passivi a basso costo.
Caratteristiche socio-demografiche degli iscritti
In Italia, gli iscritti a forme di previdenza complementare sono poco meno di 10 milioni, con un tasso di crescita del 4% annuo nel 2024, in linea con quello medio dell’ultimo quinquennio. Sono state registrate iscrizioni ai fondi negoziali per oltre 4 milioni, seguiti da PIP e fondi aperti, rispettivamente 3,6 e 2 milioni di iscritti.
Ma chi aderisce ai fondi pensione? Prevalentemente uomini (oltre al 60%), localizzati al Nord (57,2%) e appartenenti alla fascia 35-54 (47%) e oltre (33%). Gli under 35 pesano per meno del 20% degli iscritti, ma sono in lieve crescita rispetto a cinque anni fa. L’età media è di 47 anni, più alta nei fondi preesistenti e più bassa nei fondi aperti. Proprio quest’ultimi registrano la maggior presenza di iscritti sotto i 20 anni.
Osservando la condizione lavorativa degli iscritti, oltre 7 persone su 10 sono lavoratori dipendenti, concentrati nei fondi negoziali e preesistenti e con un età media di poco inferiore all’età media totale sopra indicata. Tra i dipendenti, il numero dei lavoratori appartenenti al settore pubblico si stima inferiore al 10%. I lavoratori autonomi sono quasi del tutto concentrati nei PIP “nuovi” e nei fondi aperti e il 65% di loro ha almeno 50 anni. Esiste poi un numero elevato (1,4 milioni) di “altri iscritti”, in buona parte persone che non lavorano. Stiamo parlando di 851.000 casi, spalmati tra fondi aperti e PIP, e in buona parte non più versante contributi.
Interessante, infine, il confronto tra iscritti a fondi pensione e la forza lavoro (occupati più persone in cerca di lavoro con almeno 15 anni di età, stiamo parlando di oltre 25 milioni di persone): il tasso di partecipazione è 38,3%, in crescita rispetto a cinque anni prima. Questo tasso diminuisce al 27,6% se teniamo conto dei soli iscritti versanti nell’anno (circa il 72% degli iscritti).
Nel confronto con la condizione lavorativa, emerge la bassa copertura previdenziale del lavoro autonomo: meno del 24% dei lavoratori autonomi è iscritto a un piano pensionistico complementare; se consideriamo i soli iscritti versanti, il tasso di partecipazione scende al 13,3%.
Quanto costano i fondi pensione?
Per supportare il confronto e la scelta consapevole dei fondi disponibili, la COVIP ha predisposto un comparatore che riporta l’Indicatore sintetico di costo (ISC). Si tratta di una percentuale che misura l’incidenza annuale sulla posizione individuale dei costi sostenuti aderendo ad un fondo pensione, ad esempio i costi di ingresso o di gestione.
Di seguito si riportano i confronti tra costi dei fondi negoziali, aperti e PIP, prendendo in considerazione quattro orizzonti temporali (da 2 a 35 anni). Ulteriore suddivisione è stata fatta per comparto: azionario [Figura 4], bilanciato [Figura 5], obbligazionario [Figura 6] e garantito [Figura 7].
Dai confronti, possiamo osservare che i fondi negoziali presentano costi minori e i PIP i maggiori, questo vale per tutte le tipologie di comparto. Importante notare che l’incidenza dei costi si riduce con gli anni di permanenza.
Solo i fondi negoziali riescono ad essere competitivi con gli strumenti di mercato più efficienti (ETF e simili), rimanendo sotto l’1% di costi annui (con i più virtuosi a 0,3% nel lungo periodo).
Purtroppo invece per i fondi aperti, solo pochi costano sotto l’1%, e comunque sopra 0,7% (che non è poco), mentre la maggior parte è in linea con i fondi attivi proposti dagli intermediari finanziari sul mercato (sopra 1%, fino al 4%).
Anche i PIP risultano essere molto costosi.
C’è da dire che l’impatto dei costi è più che compensato dalla tassazione agevolata (vedi sotto paragrafo fiscalità) se confrontiamo i risultati netti con strumenti di mercato, ma potrebbero essere ancora più convenienti, a beneficio della sostenibilità sociale del sistema pensionistico.
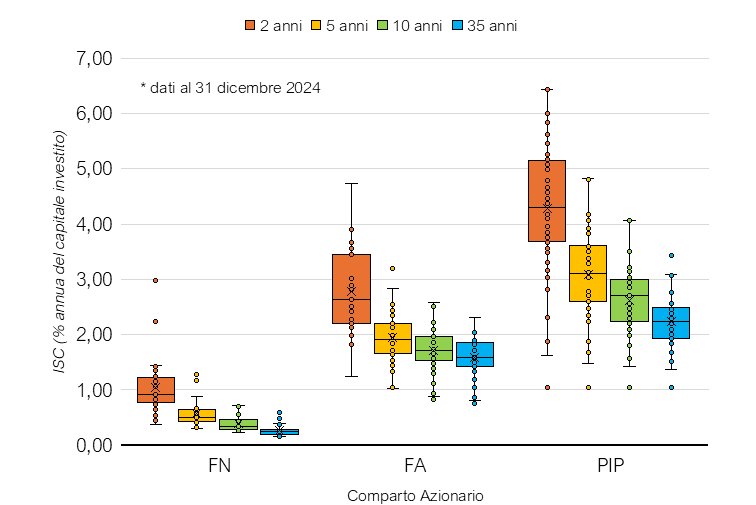
Figura 4 | Costo dei fondi pensione, comparto azionario
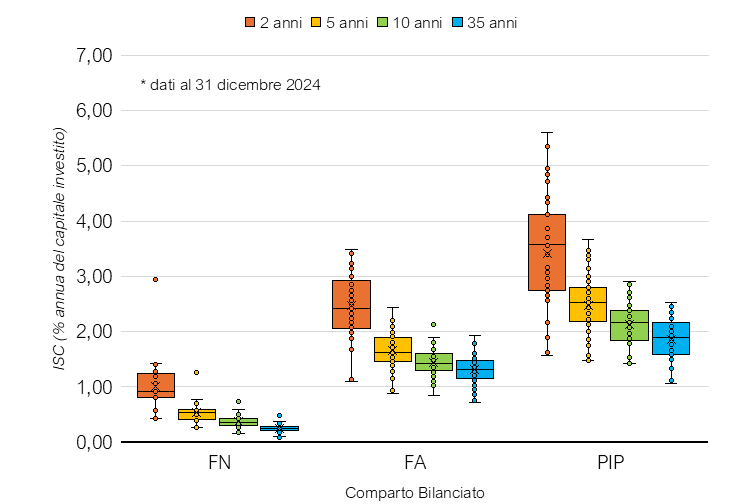
Figura 5 | Costo dei fondi pensione, comparto bilanciato
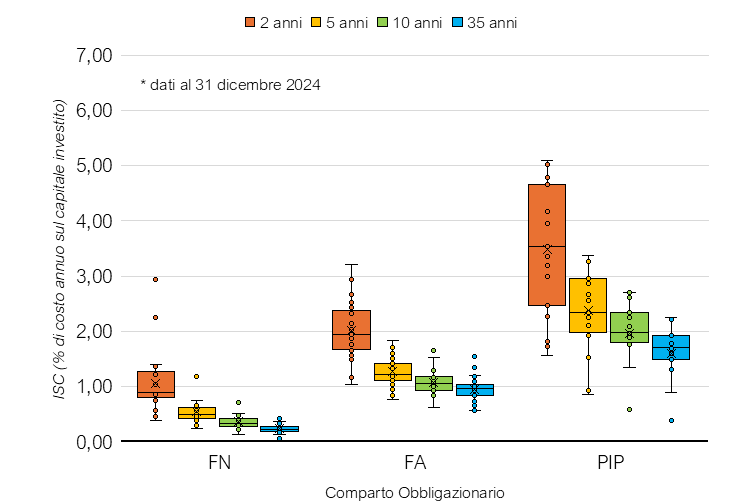
Figura 6 | Costo dei fondi pensione, comparto obbligazionario
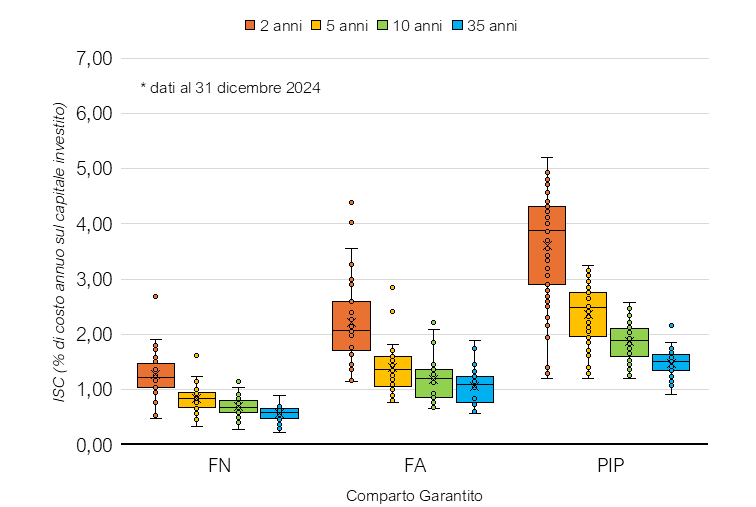
Figura 7 | Costo dei fondi pensione, comparto garantito
Prima di guardare ai rendimenti storici dei fondi pensione, ipotizziamo un investimento teorico, al fine di valutare l’impatto dei costi. È fondamentale capire che, se i rendimenti annui sono incerti, i costi annui sono certi, quindi è bene ridurli il più possibile, perché hanno un impatto enorme nel lungo periodo. Non c’è infatti alcuna evidenza che a costi più alti corrisponda un servizio migliore, e quindi rendimenti più alti.
In Figura 8 ipotizziamo di investire per 45 anni 7.583,07 € all’anno, ottenuti sommando al limite di deducibilità annuo di 5.164,57 € un somma di 2.418,50 € di TFR (6,91% di una RAL di 35 k). Ipotizziamo che non ci sia inflazione, non è rilevante per l’esempio che stiamo facendo; potete quindi leggere i valori futuri come se fossero di oggi.
Se un fondo rendesse il 5% reale, senza costi si arriverebbe a 1.279.151 €.
Con un costo di gestione annuo dello 0.3% (che abbiamo visto essere il caso migliore dei fondi esistenti) perderemmo 106.067 € (l’8,3% del capitale), con anche “solo” l’1% di costo perderemmo 317.083 € (il 24,8 % del capitale), con il 2% 547.374 € (il 42.8 % del capitale), con il 3% 715.498 € (il 55,9%, addirittura i costi si “mangiano” più della metà dell’investimento).
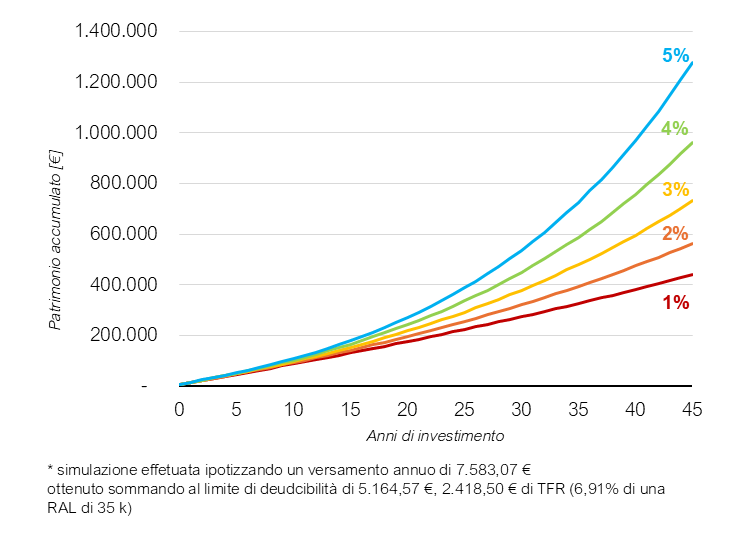
Figura 8 | L’impatto dei rendimenti (e relativi costi) su un investimento.
Quanto rendono i fondi pensione?
Per cercare di rispondere a questa domanda possiamo guardare ai rendimenti del passato. Questi non sono garanzia di quelli futuri, ma ci danno un’idea delle differenze tra i comparti.
Di seguito si riportano i confronti tra costi dei fondi negoziali, aperti e PIP, prendendo in considerazione tre orizzonti temporali (ultimi 5 anni, ultimi 10 anni, ultimi 20 anni). Si noti che non si tratta del rendimento medio a 5, 10 e 20 anni, ma quello dell’ultimo periodo, che non è necessariamente rappresentativo di quell’orizzonte temporale. Ulteriore suddivisione è stata fatta per comparto: azionario [Figura 9], bilanciato [Figura 10], obbligazionario [Figura 11] e garantito [Figura 12].
Per il comparto azionario i rendimenti annui composti netti medi si attestano nella fascia 4 – 5 %, con rendimenti simili ma variabilità crescente tra FN, FA e PIP.
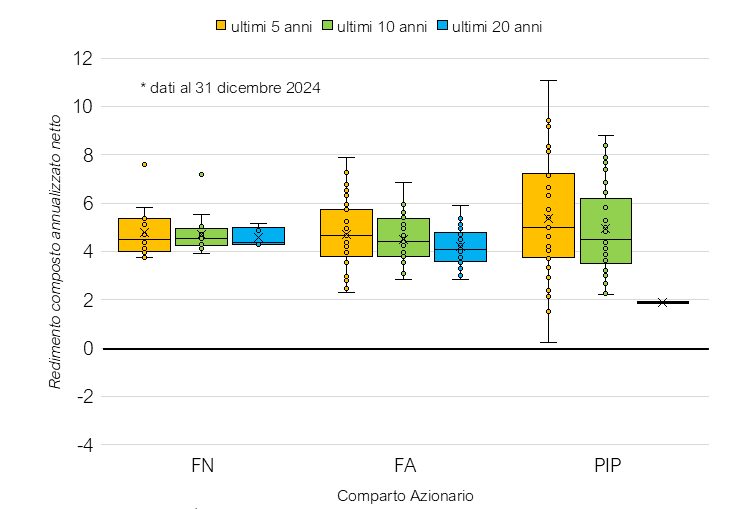
Figura 9 | Rendimento dei fondi pensione, comparto azionario
Per il comparto bilanciato i rendimenti annui composti netti medi si attestano nella fascia 1,5 – 3,5 %, con rendimenti decrescenti e variabilità crescente tra FN, FA e PIP.
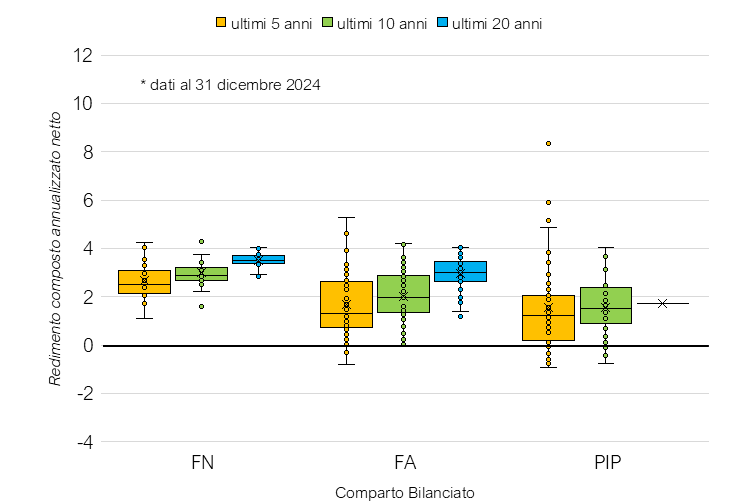
Figura 10 | Rendimento dei fondi pensione, comparto bilanciato
Per il comparto obbligazionario i rendimenti annui composti netti medi si attestano nella fascia -1,5 – 3 %, con rendimenti decrescenti e variabilità crescente tra FN e FA, PIP. Sui periodi più corti le obbligazioni hanno risentito dell’aumento dei tassi di interesse post Covid.
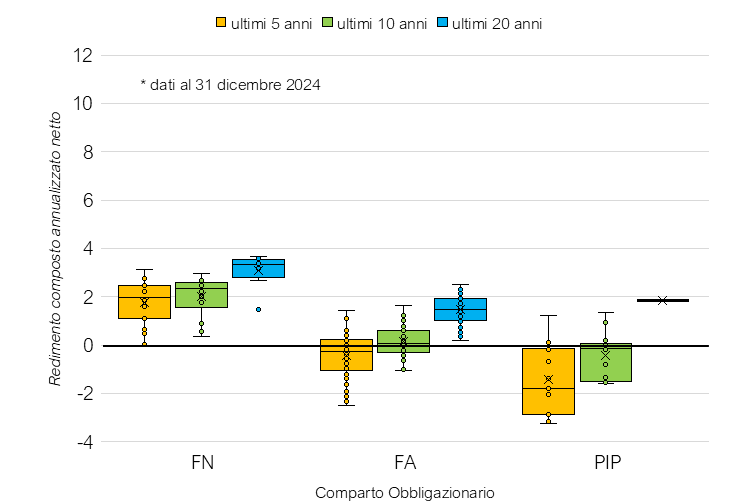
Figura 11 | Rendimento dei fondi pensione, comparto obbligazionario
Per il comparto garantito rendimenti annui composti netti medi si attestano nella fascia 0,5 – 2,5 %. Non sono presenti FA in questo comparto.
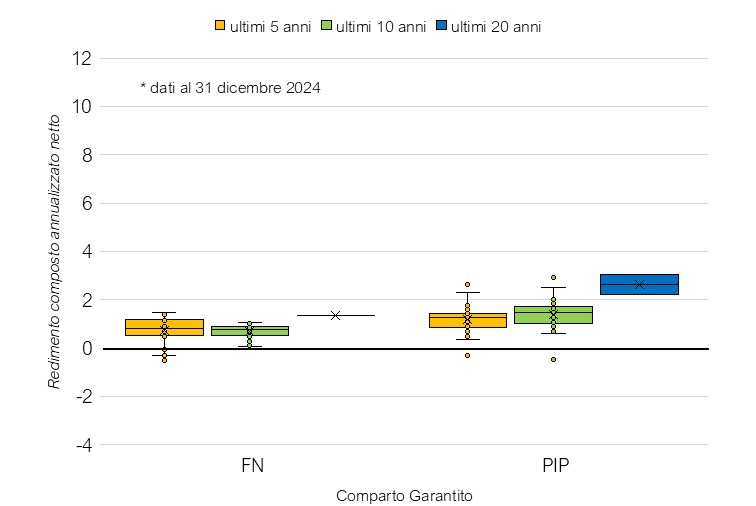
Figura 12 | Rendimento dei fondi pensione, comparto garantito
Fiscalità
Durante la fase di accumulo è prevista la deducibilità dal reddito complessivo annuo dei contributi versati al fondo fino al limite di 5.164,57 € (il valore deriva dalla conversione in euro di 10 milioni di lire), che comprende anche l’eventuale quota versata dal datore di lavoro. La quota del TFR è invece esclusa dalla deduzione. Le eventuali somme in eccedenza vanno comunicate annualmente al fondo pensione, che al momento del pensionamento le escluderà dal calcolo delle imposte sulla rendita (presentando il modulo contributi non dedotti).
I rendimenti maturati dal fondo sono soggetti all’imposta del 20% sul risultato netto della gestione (plusvalenze meno minusvalenze) al 31 dicembre di ogni anno (12.5% per la quota derivante da Titoli di Stato o equiparati). L’aliquota è più favorevole rispetto al 26% che si applica ad una vasta gamma di strumenti finanziari, ma è applicata ogni anno invece che nel momento della vendita. Eventuali minusvalenze del risultato netto della gestione, sono compensabili entro 4 anni successivi all’anno in cui si sono maturate.
Al momento della liquidazione del fondo pensione, la parte dell’importo derivante dai rendimenti maturati dalla gestione o dai contributi non dedotti è esente da imposte. Sulla parte restante (contributi dedotti e eventuale TFR versato) viene applicata un’imposta sostitutiva del 15% che si riduce dello 0,3% per ogni anno di partecipazione a forme pensionistiche successivo al 15°, con uno sconto massimo del 6%. A titolo di esempio, partecipando per 35 anni, l’imposta dovuta sarà del 9% invece che del 15%.
Se non versato nel fondo pensione, il TFR ha una rivalutazione annua di 1,5% più il 75% del tasso di inflazione. Il versato sarà tassato al momento della liquidazione all’aliquota IRPEF media pagata nei cinque anni precedenti la liquidazione (dal 23 al 43%), la rivalutazione sarà tassata al 17%.
Fonti
[1] Rendiconto generale INPS 2024
[2] Relazione Annuale COVIP 2024 | https://www.covip.it/sites/default/files/relazioneannuale/relazione_per_lanno_2024.pdf
Mattia Bressanelli e Valeria Benedetto
Comments
Public comments will be displayed here.
Leave a Reply